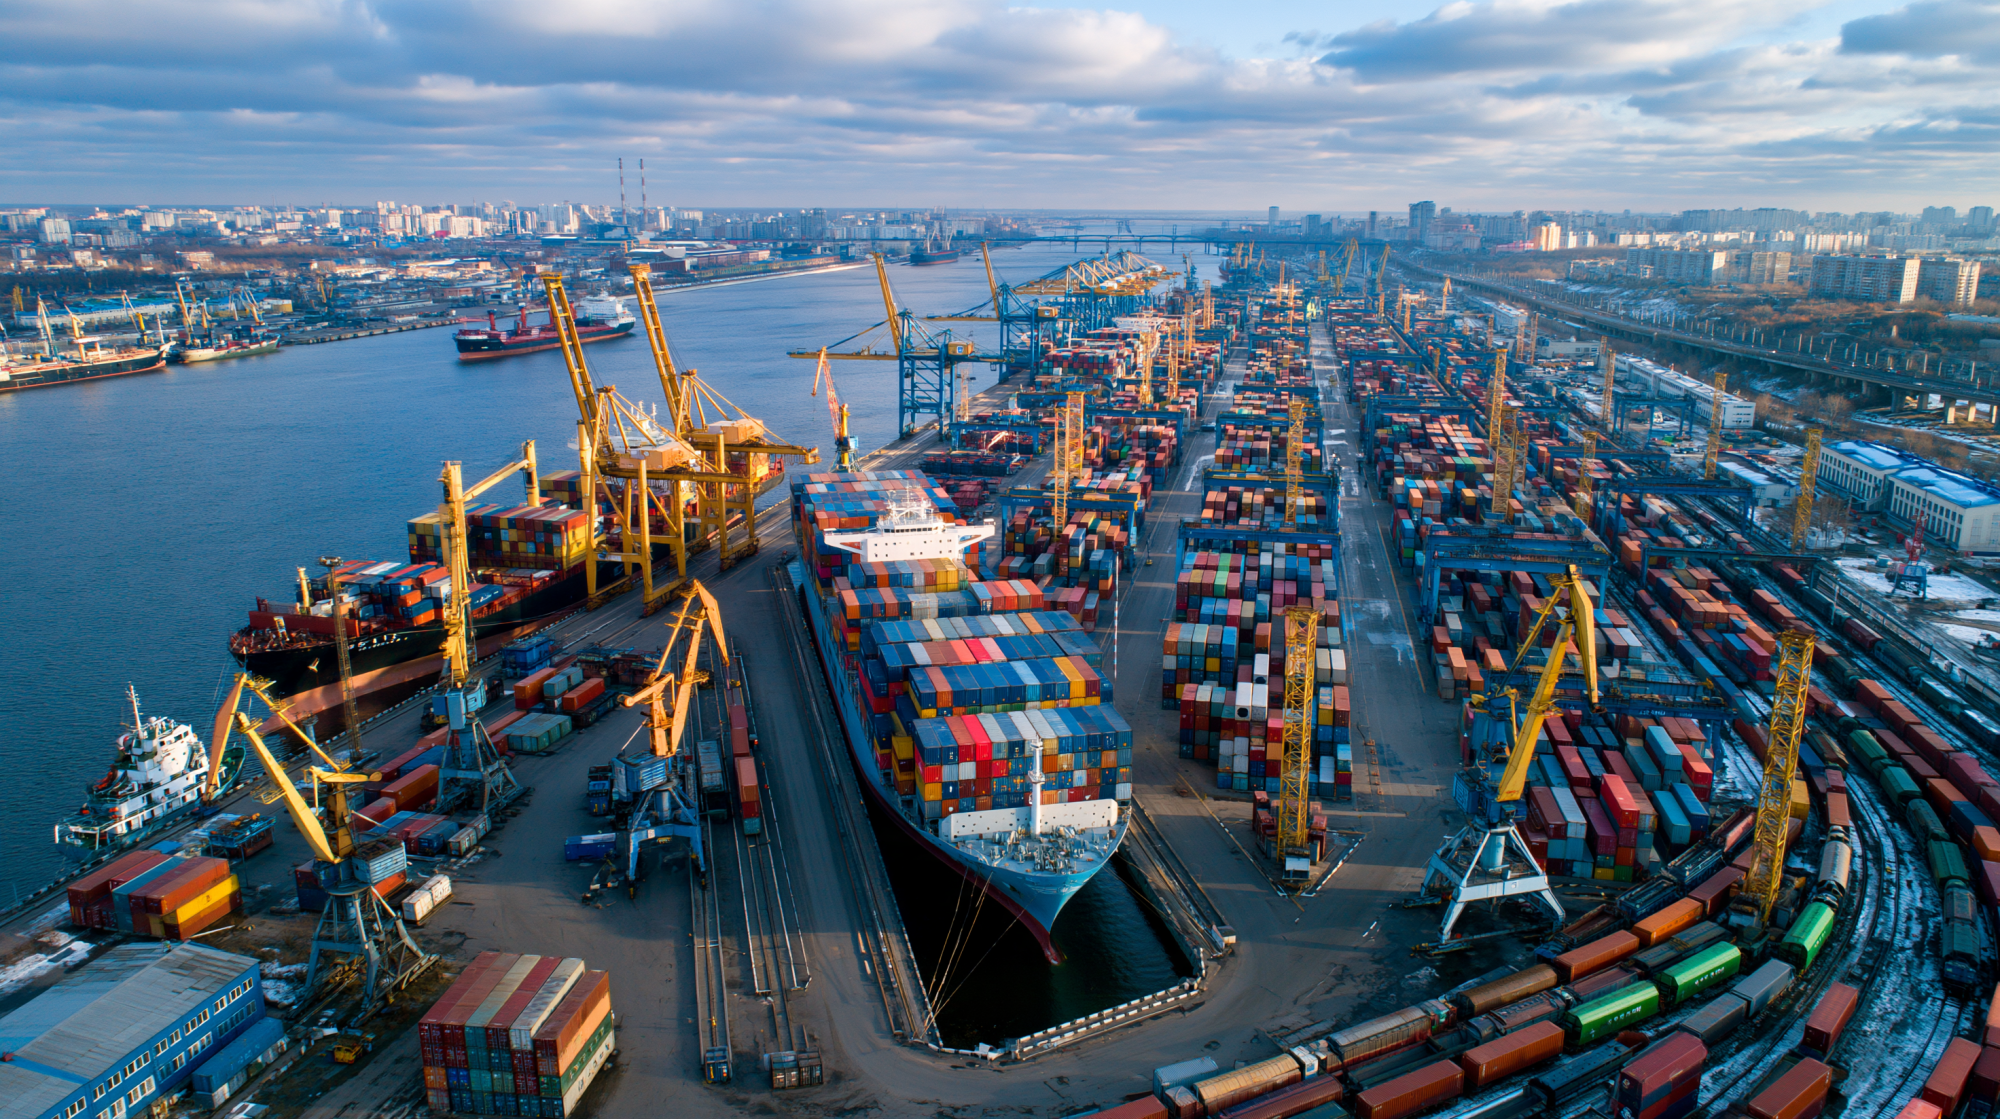
Мировое производство: Китай сокращает выпуск
Китай производит порядка 95–96% всех морских контейнеров в мире, поэтому его заводская статистика фактически равна мировой. После рекордных 2021 и 2024 годов (когда было выпущено более 8 млн TEU) отрасль вошла в фазу коррекции: по итогам 2025 года выпуск составил около 6,5 млн TEU — третий результат в истории, но уже с признаками насыщения. В 2026 году аналитики прогнозируют падение производства примерно на 30% по сравнению с пиковыми годами.
Причина проста: рынок насыщен оборудованием. Ещё в конце мая 2025 года запасы новых контейнеров на площадках китайских заводов достигли рекордных 1,55 млн TEU — оборудование производилось быстрее, чем его забирали линии. Дефицита контейнеров, о котором много говорили в 2021–2022 годах, на мировом рынке не наблюдается: локальные нехватки возникают лишь в отдельных портах и в отдельные сезоны.
Для покупателей это хорошая новость: цена нового контейнера из-за снижения стоимости стали и перепроизводства вернулась к «до-ковидным» ориентирам.
Фрахтовые ставки: летний пик и осенняя коррекция
Главный индикатор рынка — индекс Drewry World Container Index (WCI), средневзвешенная ставка на перевозку 40-футового контейнера по восьми основным маршрутам. В 2026 году динамика получилась двухфазной:
-
Лето — пик. В июне WCI превысил $3 900 за 40-футовый контейнер, впервые с января 2025 года обойдя показатель ERAI, а в разгар сезона ставки на транс-тихоокеанских и азиатско-европейских направлениях продолжили расти.
-
Осень — остывание. К началу октября индекс закрепился в районе $3 970 за 40 футов — это максимум за последние полтора года, но пик пройден, и эксперты ожидают во втором полугодии «мягкую посадку»: без резкого обвала, с постепительной стабилизацией и умеренным снижением ставок.
Что разгоняло ставки летом:
-
высокий сезон перевозок и дефицит контейнеров в китайских портах;
-
топливный фактор и рост затрат на бункер;
-
задержки и сбои в цепочках поставок, в том числе в портах Северной Европы;
-
военно-политические риски, влияющие на маршруты и расписание судов.
Дополнительный фактор в пользу снижения — продолжающийся рост вместимости мирового контейнерного флота: новые суда, заказанные в период дефицита провозных мощностей, вступают в строй.
Российский рынок: рост вопреки глобальной коррекции
Пока мировой рынок стабилизируется, российский растёт. По оценке аналитиков транспортной группы FESCO, за январь–август 2026 года объём контейнерного рынка России достиг 4,72 млн TEU — на 6% больше, чем годом ранее.
Структура роста по сегментам:
Основной драйвер — импорт из Китая, который растёт значительно быстрее обратных отправок. Из-за этого дисбаланса в России накапливаются порожние контейнеры, а в Китае, наоборот, возникает дефицит оборудования под загрузку.
Фрахт на российских направлениях в 2026 году вырос заметно сильнее мировых индексов (данные ATU Forwarding, за 40-футовый контейнер):
-
Шанхай — Владивосток: $2 950 в августе 2026 против $1 010 годом ранее (+192%);
-
Шанхай — Новороссийск: $8 500 против $4 000 годом ранее (+113%), ставка держится с апреля из-за рисков работы в Чёрном море;
-
Шанхай — Санкт-Петербург: $4 400, снижение на 11% к прошлому году.
На железнодорожном направлении Шанхай — Москва ставка в августе 2026 года доходила до $9 500 за 40-футовый контейнер — более чем вдвое дороже прошлогодней.
Цены на покупку контейнеров в России
Парадокс 2026 года: фрахт дорожает, а сами контейнеры — нет. Ориентиры по рынку на осень 2026 года:
-
новый 20-футовый контейнер — от 230 тыс. рублей;
-
б/у 20-футовый контейнер (категория cargo worthy) — от 115–120 тыс. рублей;
-
новые 40-футовые — в открытых прайсах встречаются предложения от 245–250 тыс. рублей, но это скорее частные предложения, чем рыночный ориентир.
Фактическая цена зависит от производителя, года выпуска, состояния и города отгрузки: во Владивостоке и Москве ассортимент и цены различаются заметно.
Ключевые факторы, за которыми следить
-
Курс валют. Контейнеры и комплектующие — импортные, рублёвая цена следует за курсом.
-
Геополитика и надбавки. Судоходные линии активно применяют дополнительные сборы за военные риски и конфликтные надбавки, которые закладываются в стоимость перевозки даже для грузов в транзите.
-
Дисбаланс грузопотоков. Превышение импорта над экспортом меняет географию: порожний парк концентрируется в РФ, оборудование — в Китае.
-
Пропускная способность инфраструктуры. Контейнерооборот портов Дальневосточного бассейна в мае 2026 года вырос на 13% — терминалы работают на пределе сезонных возможностей.
-
Сезонность. К концу года традиционно следует готовиться к росту ставок: высокий сезон четвёртого квартала «декабрь год кормит».
Прогноз
Базовый сценарий на конец 2026 — начало 2027 года:
-
мировые ставки постепенно снижаются к равновесным уровням после летнего пика, без резкого обвала;
-
производство контейнеров в Китае сокращается, но запасы на заводах достаточны, чтобы избежать дефицита;
-
российский рынок сохраняет положительную динамику за счёт импорта; при сохранении текущего темпа объём по итогам года теоретически может выйти в район 7 млн TEU, но итог будет зависеть от сезонности четвёртого квартала;
-
цены на сами контейнеры остаются умеренными — окно возможностей для закупки и обновления парка.
Заключение
Рынок контейнеров в 2026 году разделён: мировое производство корректируется после рекордов, фрахт прошёл летний пик и склоняется к постепенному снижению, а Россия наращивает объёмы за счёт импорта. Для грузовладельцев это означает необходимость гибкого планирования логистики, а для тех, кто рассматривает покупку контейнеров — складов, бытовок, мастерских или модулей для стройки — разумные цены на само оборудование на фоне дорогого фрахта.
Компания «Прогресс Шиппинг» поставляет морские контейнеры всех типов — от новых one-trip до проверенных б/у, с доставкой по России. Свяжитесь с нами, чтобы получить актуальный прайс и подобрать контейнер под вашу задачу.
